Awaria na autostradzie i laweta za własne pieniądze – skąd bierze się problem?
Nagła utrata mocy przy prędkości autostradowej, dym spod maski lub rozerwana opona to scenariusze, które wymuszają natychmiastowe zjechanie na pas awaryjny. Zatrzymanie pojazdu na trasie szybkiego ruchu generuje gigantyczny stres, a konieczność szybkiego opuszczenia niebezpiecznego miejsca często skłania kierowców do podejmowania pochopnych decyzji finansowych. W takich momentach posiadanie polisy assistance wydaje się gwarancją spokoju. Praktyka pokazuje jednak, że samo wykupienie ubezpieczenia nie oznacza automatycznego pokrycia kosztów przez ubezpieczyciela. Najczęstszy błąd polega na niezrozumieniu procedur likwidacji tego specyficznego rodzaju szkody oraz przekonaniu, że zwrot za każdą wezwaną pomoc należy się bezwarunkowo.
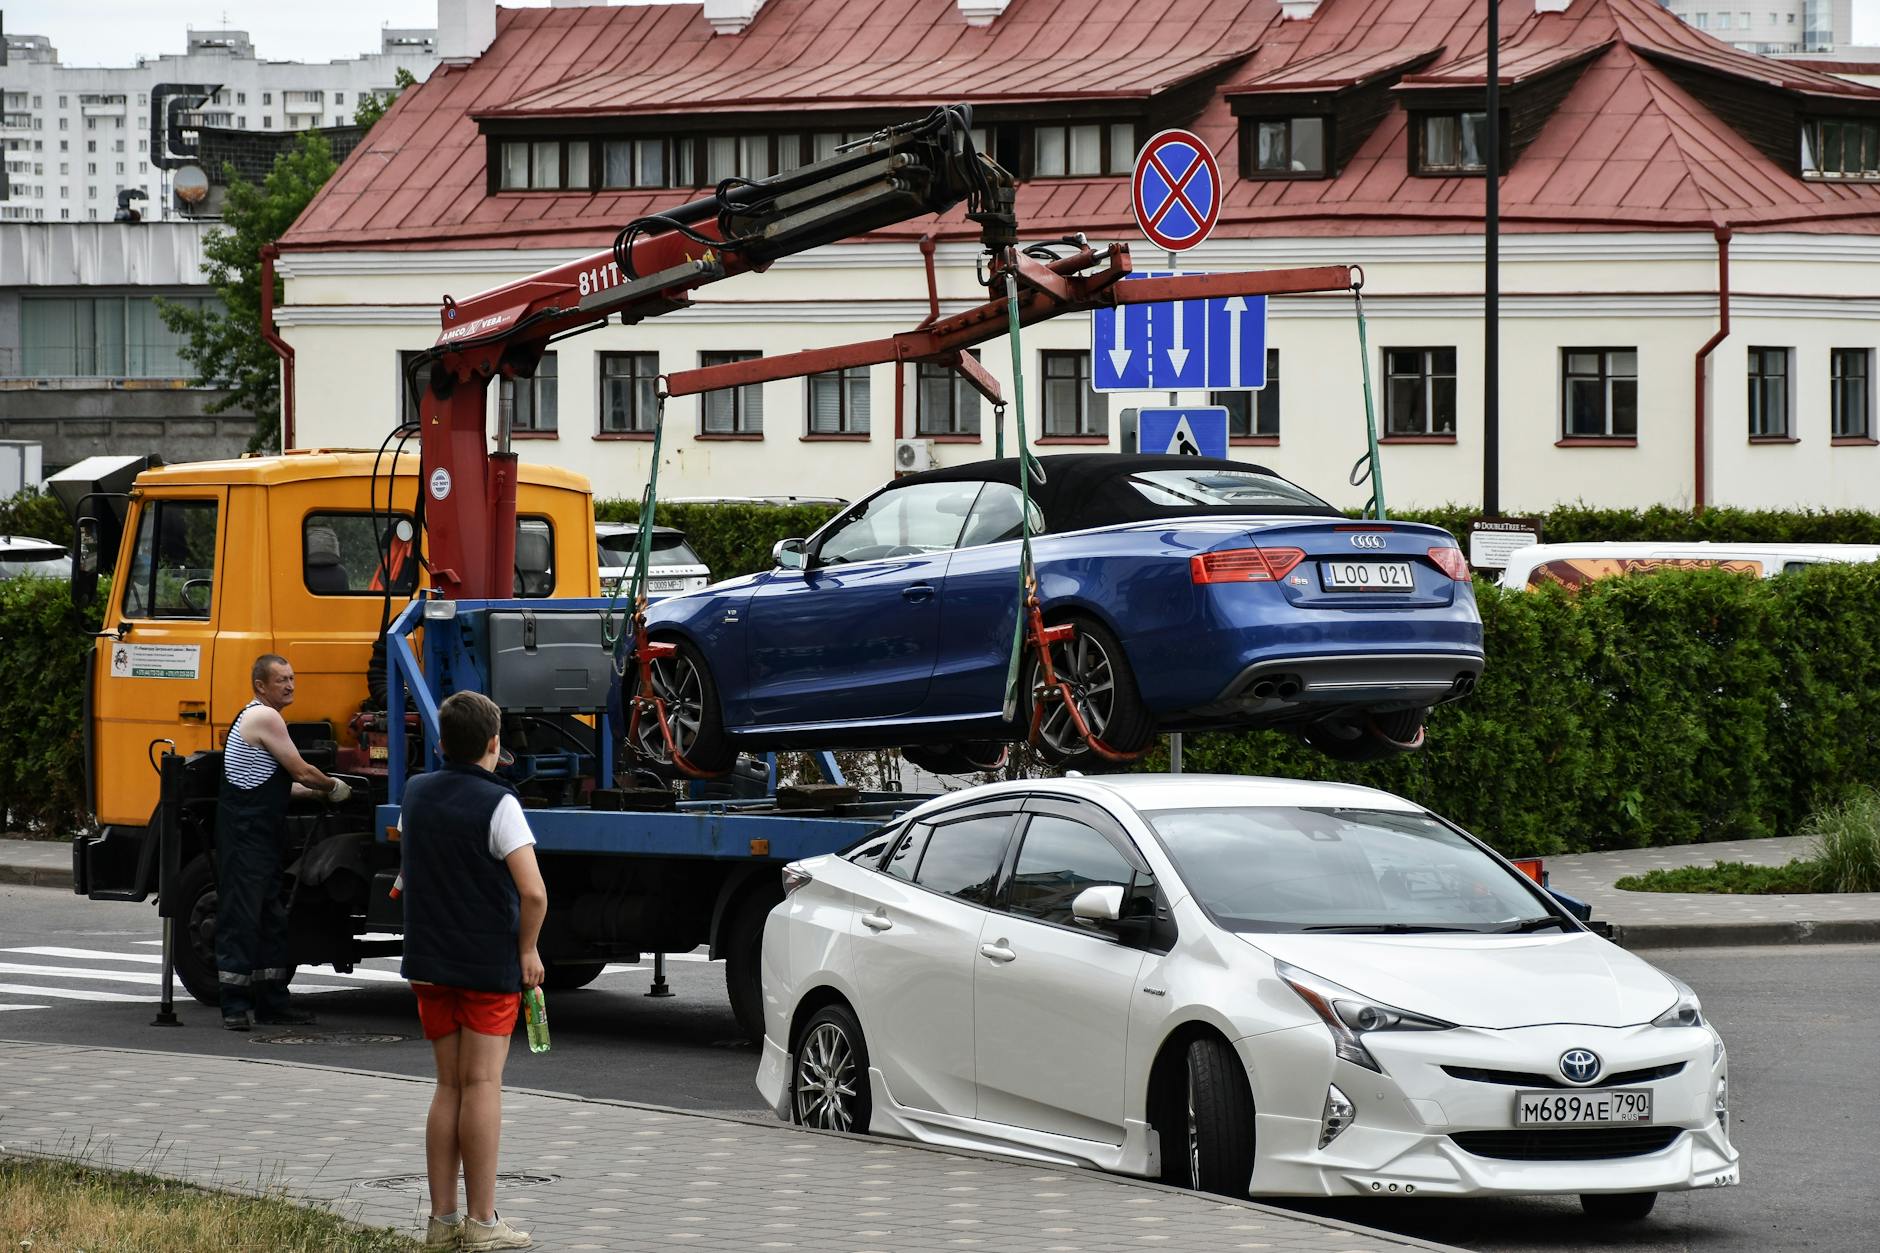
Koszty usunięcia zepsutego samochodu z autostrady bywają drastycznie wyższe niż w przypadku awarii w centrum miasta. Wynika to z faktu, że pomoc drogowa operująca na takich trasach musi pokonać znaczne odległości między węzłami drogowymi, a sama interwencja wymaga specjalistycznego zabezpieczenia i odpowiednich uprawnień. Rachunek wystawiony przez kierowcę lawety rzadko obejmuje wyłącznie transport od punktu A do punktu B. Często wlicza się w niego opłatę za sam wyjazd, zabezpieczenie pasa ruchu, załadunek w trudnych warunkach oraz nocne lub weekendowe stawki roboczogodziny. Brak świadomości tych mechanizmów prowadzi do bolesnych rozczarowań, gdy ubezpieczyciel odrzuca wniosek o refundację kosztów poniesionych z własnej kieszeni. [4]
Dlaczego sytuacja na autostradzie wymaga szybkiej decyzji
Pojazd unieruchomiony na pasie awaryjnym autostrady stanowi śmiertelne zagrożenie zarówno dla jego pasażerów, jak i innych uczestników ruchu. Zgodnie z przepisami, auto musi zostać usunięte z drogi w możliwie najkrótszym czasie. Zdarza
się, że zarządca drogi, patrol autostradowy albo policja wzywa pomoc drogową, gdy auto blokuje ruch lub znajduje się w miejscu szczególnie niebezpiecznym. Kierowca nie zawsze ma wtedy pełną swobodę wyboru firmy holowniczej. To istotne dla rozliczenia assistance: ubezpieczyciel może pokryć zorganizowany przez siebie transport, ale niekoniecznie usługę zamówioną samodzielnie albo narzuconą w trybie pilnym przez służby.
Krok 1: po zabezpieczeniu miejsca zatrzymania trzeba możliwie szybko skontaktować się z infolinią assistance i przekazać dokładną lokalizację — numer autostrady, kierunek jazdy, kilometr trasy lub najbliższy słupek pikietażowy. Krok 2: należy zapytać konsultanta, czy organizuje holowanie bezpośrednio z autostrady, do jakiego warsztatu może odwieźć pojazd oraz czy obowiązuje limit kilometrów albo kwotowy. Krok 3: jeżeli służby wymagają natychmiastowego usunięcia auta, dobrze poprosić o potwierdzenie tego faktu w notatce, SMS-ie lub dokumentach interwencji. Taki ślad może mieć znaczenie przy późniejszym wniosku o zwrot kosztów.
Typowy błąd to podpisanie zlecenia lawety bez sprawdzenia stawki i bez kontaktu z ubezpieczycielem, gdy sytuacja pozwala na wykonanie telefonu. Drugi problem pojawia się przy wyborze zbyt odległego celu holowania. Polisa może finansować transport do najbliższego warsztatu zdolnego usunąć usterkę, lecz niekoniecznie przewóz auta do serwisu wybranego przez kierowcę po drugiej stronie kraju. Co sprawdzić: numer alarmowy assistance, limit holowania, zasady zwrotu kosztów poniesionych samodzielnie oraz zakres ochrony obowiązujący na autostradach.
Kiedy assistance powinno pokryć zjazd z autostrady i holowanie pojazdu?
Teoretycznie każda rozszerzona polisa powinna chronić portfel kierowcy w momencie unieruchomienia pojazdu. W realiach autostradowych kluczowe staje się rozróżnienie dwóch etapów pomocy: przymusowego zjazdu z trasy szybkiego ruchu oraz właściwego transportu do serwisu. Ubezpieczyciel pokryje koszty w całości, jeśli jego własna sieć partnerska ma uprawnienia i fizyczną możliwość wjechania na dany odcinek autostrady, aby bezpiecznie załadować auto. W takiej sytuacji cała operacja odbywa się bezgotówkowo, a kierowca nie musi martwić się o faktury.
Sytuacja komplikuje się na płatnych lub koncesjonowanych odcinkach, gdzie obowiązuje monopol wyznaczonych służb drogowych. Jeśli to one muszą zrealizować pierwszy etap – czyli ściągnąć pojazd z pasa awaryjnego do najbliższego bezpiecznego MOP-u (Miejsca Obsługi Podróżnych) lub zjazdu – dobre towarzystwo ubezpieczeniowe zwróci koszty tej operacji. Warunkiem jest jednak to, by polisa jasno dopuszczała refundację kosztów poniesionych na podstawie faktury za tzw. holowanie wymuszone, a sam incydent mieścił się w ogólnym zakresie ochrony (np. awaria mechaniczna, a nie wykluczone w umowie zamarznięcie paliwa). [3]
Dlaczego ubezpieczyciel może odmówić zapłaty mimo aktywnego assistance?
Decyzja odmowna to najgorszy scenariusz dla kierowcy, który właśnie zapłacił kilkaset lub ponad tysiąc złotych za lawetę. Frustracja rośnie, gdy okazuje się, że przyczyny odrzucenia wniosku są banalnie proste i wynikają z zapisów, na które mało kto zwraca uwagę podczas zakupu polisy. Dlaczego ochrona nagle przestaje działać?
- Skorzystanie z „przypadkowej” lawety bez zgody TU: Na autostradach często krążą prywatne pomoce drogowe, które błyskawicznie pojawiają się przy zepsutym aucie. Zlecenie im transportu bez wcześniejszej próby kontaktu z infolinią assistance to niemal gwarantowana odmowa wypłaty. Ubezpieczyciel uzna, że kierowca pozbawił go możliwości zorganizowania tańszej pomocy z własnej sieci.
- Zawyżone koszty na fakturze: Nawet jeśli holowanie wymusiła policja, a kierowca miał prawo wziąć fakturę, ubezpieczyciel może zakwestionować jej wysokość. Jeśli lokalny przedsiębiorca doliczy absurdalne „opłaty manipulacyjne” przekraczające rynkowe stawki, towarzystwo zwróci tylko kwotę do rynkowego limitu. Resztę trzeba dopłacić z własnej kieszeni. [2]
- Wykluczenia zdarzeń: Wiele tanich wariantów assistance nie działa w przypadku zatrzaśnięcia kluczyków, braku paliwa czy przebicia opony, jeśli kierowca nie ma na pokładzie sprawnego koła zapasowego, a auto nie jest wyposażone w zestaw naprawczy.
- Brak dowodów na wymuszone holowanie: Brak odpowiedniej adnotacji od służb ułatwia ubezpieczycielowi stwierdzenie, że kierowca samodzielnie i niepotrzebnie zorganizował transport, zamiast poczekać na lawetę z assistance.
Krok po kroku: jak zgłosić awarię na autostradzie, aby nie stracić ochrony
Kiedy stoisz za barierą energochłonną, a obok z hukiem przelatują ciężarówki, trudno o chłodną analizę dokumentów. Dlatego sposób postępowania i dokumentowania zdarzenia musi być automatyczny. Aby nie stracić szansy na zwrot pieniędzy za przymusowy zjazd, trzymaj się żelaznych zasad formalnych.
Jeśli podjechał patrol autostradowy i bezwzględnie nakazuje usunięcie pojazdu przez ich lawetę, poinformuj ich, że posiadasz własne assistance. Jeśli mimo to, ze względów bezpieczeństwa, musisz skorzystać z ich usług na odcinku do bramki zjazdowej – zgódź się, ale natychmiast zadbaj o ślad w dokumentach.
Czego wymagać od kierowcy lawety autostradowej przed zapłatą:
- Wystawienia pełnej faktury VAT na dane właściciela pojazdu (lub leasingodawcy).
- Precyzyjnego wpisania trasy: od konkretnego słupka kilometrowego na autostradzie do punktu zrzutu (np. MOP, węzeł).
- Wyraźnej adnotacji na dokumencie: „Holowanie przymusowe na polecenie służb drogowych / policji z powodu zagrożenia w ruchu”.
Będąc już w bezpiecznym miejscu poza głównym nurtem autostrady, ponownie skontaktuj się ze swoim ubezpieczycielem. To stąd jego własna (bezgotówkowa) laweta zabierze Twoje auto do warsztatu lub pod dom, realizując dalszą część limitu kilometrów.
Jaki wariant assistance daje realną ochronę podczas podróży autostradą?
Wykupywanie podstawowego, darmowego assistance dodawanego do OC to proszenie się o kłopoty. Tego typu warianty działają najczęściej tylko po wypadku (nie po awarii) lub mają mikroskopijny limit holowania rzędu 50-100 kilometrów. Przy podróżach drogami szybkiego ruchu taka ochrona jest iluzoryczna.
Realne zabezpieczenie daje dopiero pakiet rozszerzony, często funkcjonujący pod nazwami typu „Premium”, „Złoty” czy „VIP”. Wybierając polisę, która ma chronić przed bankructwem na autostradzie, szukaj trzech konkretnych parametrów. Po pierwsze: limitu holowania w razie awarii wynoszącego minimum 500 kilometrów (a najlepiej bez limitu w Polsce), co pozwala wrócić zepsutym autem do zaufanego mechanika w rodzinnym mieście. Po drugie: wyraźnego zapisu w Ogólnych Warunkach Ubezpieczenia (OWU) o refundacji kosztów holowania zorganizowanego przez służby autostradowe na podstawie faktury. Po trzecie: braku wyłączeń dla drobnych usterek eksploatacyjnych, takich jak przedziurawiona opona, rozładowany akumulator czy pęknięty pasek klinowy.
Różnica w cenie między bezużytecznym „mini assistance” a pełnym pakietem wynosi zazwyczaj od 100 do 250 złotych rocznie. Tymczasem samotny, nieautoryzowany zjazd na lawecie z autostrady w niedzielę potrafi odchudzić portfel o ponad 1000 złotych. Wnioski w kwestii opłacalności nasuwają się same.
Kruczki w OWU, czyli na co uważać, by nie zapłacić za lawetę podwójnie
Nawet rozszerzony pakiet assistance nie zwalnia z czujności. Zdarza się, że kierowca, pewny swojej polisy w wariancie premium, staje na pasie awaryjnym autostrady, organizuje zjazd zgodnie z wytycznymi służb, a po kilku dniach dowiaduje się, że ubezpieczyciel odmawia pokrycia rachunku. Skąd ten zgrzyt? Przyczyną najczęściej są drobne, rygorystyczne zapisy w Ogólnych Warunkach Ubezpieczenia (OWU), które precyzują, kiedy ochrona faktycznie się aktywuje.
Jedną z najczęstszych pułapek jest tzw. franczyza kilometrowa. To zapis określający, że pomoc drogowa przysługuje dopiero wtedy, gdy awaria nastąpi w konkretnej odległości od miejsca zamieszkania – na przykład minimum 30 lub 50 kilometrów. Jeśli wracasz z pracy autostradową obwodnicą własnego miasta i silnik zgaśnie 15 kilometrów od domu, ubezpieczyciel może legalnie umyć ręce. Kolejnym problemem są restrykcje czasowe i formalne dotyczące samego zgłoszenia. Niektóre towarzystwa bezwzględnie wymagają poinformowania infolinii o zdarzeniu w ciągu kilkunastu godzin. Jeśli odholujesz auto z autostrady na własny koszt z zamiarem „załatwienia papierologii po weekendzie”, zamkniesz sobie drogę do jakiejkolwiek refundacji.
Dobrym uzupełnieniem tego tematu jest także poradnik: Czym różni się pomoc drogowa z polisy assistance od komercyjnej lawety.
Złota zasada procedury: najpierw kontakt, potem podpis
W stresie, przy huku pędzących ciężarówek, kierowcy często tracą głowę i podpisują zlecenia podstawione przez pierwszą lepszą pomoc drogową, która akurat patrolowała trasę. To błąd, który najtrudniej odkręcić. Rozwiązaniem i skutecznym sposobem ujednolicenia własnego postępowania jest żelazna kolejność działań.
Dopóki służby autostradowe lub policja fizycznie nie zmuszą Cię do natychmiastowego usunięcia pojazdu w trybie awaryjnym, nie zgadzaj się na podpięcie auta na hak. Użyj dedykowanej aplikacji mobilnej towarzystwa lub zadzwoń na infolinię. Nawet jeśli konsultant po weryfikacji potwierdzi, że ich autoryzowana laweta nie ma wjazdu na ten konkretny płatny odcinek ze względu na monopol koncesjonariusza, nagrana rozmowa i otrzymana od ubezpieczyciela wytyczna („proszę zjechać z lokalną służbą i przesłać nam fakturę”) stanowi Twój najmocniejszy dowód. Towarzystwo ubezpieczeniowe nie będzie mogło zarzucić Ci samowolnego działania omijającego ich procedury.
Decyzja przed wyjazdem: jak zweryfikować polisę, by zyskać realny spokój?
Kupowanie ubezpieczenia na przysłowiowe pięć minut przed wjazdem na bramki autostradowe to loteria, która rzadko kończy się dobrze dla portfela. Zamiast liczyć na łut szczęścia i pobieżne obietnice z ulotki, warto zadać agentowi ubezpieczeniowemu (lub sprawdzić samodzielnie w tabeli OWU) konkretne pytania, które ostatecznie przetestują
zakres ochrony. Nie wystarczy pytanie: „czy mam holowanie?”. Istotne jest, kto je organizuje, w jakich sytuacjach i do jakiego miejsca.
- Krok 1: sprawdź zdarzenia objęte ochroną. Upewnij się, że assistance działa nie tylko po kolizji, lecz także po awarii, przebiciu opony, rozładowaniu akumulatora, błędnym zatankowaniu lub utracie kluczyków – jeśli właśnie na takich sytuacjach Ci zależy.
- Krok 2: przeczytaj zasady holowania. Zweryfikuj limit kilometrów, limit kwotowy oraz to, czy transport może odbyć się do wybranego warsztatu, domu albo wyłącznie do najbliższego serwisu.
- Krok 3: zapytaj o autostradę wprost. Najważniejsze pytanie brzmi: czy ubezpieczyciel refunduje koszt obowiązkowego zjazdu z autostrady, gdy pierwszą lawetę organizuje zarządca drogi, policja albo uprawniona służba drogowa.
- Krok 4: sprawdź procedurę refundacji. Dowiedz się, czy potrzebna jest wcześniejsza zgoda centrum alarmowego, jakie dokumenty trzeba zachować i w jakim terminie należy zgłosić rachunek.
- Krok 5: zweryfikuj ochronę poza Polską. Przy zagranicznej trasie liczy się osobny limit holowania, zakres terytorialny oraz zasady organizacji pomocy na drogach płatnych.
Nie przyjmuj ogólnego zapewnienia, że „autostrada jest objęta polisą”, jako pełnej odpowiedzi. Poproś o wskazanie konkretnego punktu OWU albo o pisemne potwierdzenie zakresu. W razie sporu to treść dokumentu, a nie skrócony opis oferty, będzie podstawą oceny refundacji.
Co sprawdzić przed wyjazdem: numer alarmowy assistance zapisany w telefonie, numer polisy, limit holowania po awarii oraz zapis dotyczący kosztów usług zleconych przez służby autostradowe.
Najpierw bezpieczeństwo, potem rozliczenie lawety
Warunki polisy nie mogą skłonić kierowcy do ryzykownego zachowania. Jeżeli samochód zatrzymał się w miejscu niebezpiecznym, priorytetem jest zabezpieczenie siebie i pasażerów zgodnie z sytuacją na drodze oraz poleceniami służb. Dopiero potem przychodzi czas na rozmowę z assistance, dokumentowanie kosztów i wybór dalszego transportu.
W praktyce najbezpieczniejszy schemat wygląda tak:
- Krok 1: zatrzymaj pojazd możliwie daleko od toru jazdy, włącz światła awaryjne i nie podejmuj samodzielnych napraw przy ruchliwej jezdni.
- Krok 2: powiadom służby właściwe dla danego odcinka lub skorzystaj z telefonu alarmowego, jeśli sytuacja tego wymaga.
- Krok 3: skontaktuj się z centrum assistance i podaj dokładną lokalizację: numer autostrady, kierunek jazdy, najbliższy węzeł, MOP albo słupek kilometrowy.
- Krok 4: zapisz numer zgłoszenia, imię konsultanta oraz przekazane instrukcje. Zrób zdjęcie miejsca postoju, dokumentów od służb i rachunku za ewentualny przymusowy zjazd.
- Krok 5: nie podpisuj zlecenia obejmującego dalsze, płatne holowanie, zanim nie ustalisz z ubezpieczycielem, kto pokrywa tę część usługi.
Typowy błąd polega na traktowaniu całej operacji jako jednej usługi. Tymczasem zjazd z autostrady i późniejszy transport do warsztatu mogą być rozliczane osobno. Pierwszy odcinek bywa narzucony przez zarządcę trasy, drugi najczęściej powinno już organizować assistance. Rozdzielenie tych etapów ułatwia uniknięcie podwójnego zamówienia lawety i ogranicza ryzyko sporu o fakturę.
Co sprawdzić po zdarzeniu: czy masz numer zgłoszenia, fakturę lub potwierdzenie płatności, opis trasy holowania oraz dokument potwierdzający, że usługa została wykonana na polecenie uprawnionej służby.
Gdy ubezpieczyciel zwróci tylko część kosztów
Częściowa refundacja nie zawsze oznacza błąd po stronie towarzystwa. Przyczyną może być limit kwotowy, ograniczenie terytorialne, franczyza kilometrowa albo fakt, że rachunek obejmuje usługi wykraczające poza sam zjazd z autostrady. Na jednej fakturze mogą znaleźć się na przykład postój pojazdu, dodatkowe zabezpieczenie auta, transport na dłuższym dystansie czy przewóz pasażerów. Nie każda z tych pozycji musi mieścić się w zakresie assistance.
Jeżeli decyzja jest niejasna, nie poprzestawaj na krótkiej informacji o „braku podstaw do pełnego zwrotu”. Poproś o wskazanie konkretnego punktu OWU oraz o rozpisanie, które elementy rachunku zostały uznane, a które wyłączone z refundacji. Następnie porównaj tę odpowiedź z treścią polisy, notatką ze zgłoszenia i dokumentami otrzymanymi od służb drogowych.
W przypadku odmowy z powodu braku wcześniejszego kontaktu z infolinią pomocne mogą być dowody, że kontakt był obiektywnie utrudniony albo że natychmiastowe usunięcie pojazdu nakazały służby. Nie gwarantuje to wypłaty, ale pozwala wykazać, że samodzielne zamówienie lawety nie było wygodnym wyborem kierowcy, lecz reakcją na zagrożenie.
Co sprawdzić przy decyzji odmownej: podstawę odmowy, zastosowany limit, zakres faktury oraz zgodność stanowiska ubezpieczyciela z instrukcjami przekazanymi podczas zgłoszenia.
Assistance na autostradzie działa dobrze tylko wtedy, gdy działa procedura
Najlepszy wariant assistance nie zastąpi właściwej kolejności działań. Przy awarii na autostradzie najpierw zabezpiecz sytuację i wykonaj polecenia służb, następnie jak najszybciej uruchom centrum alarmowe, a każdy koszt narzuconego zjazdu udokumentuj. Polisa ma największą szansę zadziałać bezproblemowo wtedy, gdy ubezpieczyciel od początku wie o zdarzeniu i może wskazać sposób dalszego holowania. Dzięki temu przymusowy zjazd z niebezpiecznego odcinka nie zamienia się w kosztowną niespodziankę po powrocie do domu.
Najważniejsze wnioski
- Przed zamówieniem lawety z autostrady, jeśli pozwala na to sytuacja, skontaktuj się z infolinią assistance i ustal sposób organizacji pomocy.
- Sprawdź w OWU, czy polisa obejmuje awarię, holowanie na autostradzie, refundację kosztów wymuszonego zjazdu oraz jakie przewiduje limity.
- Jeżeli służby nakazują natychmiastowe usunięcie pojazdu, zadbaj o dokument potwierdzający przyczynę i konieczność interwencji.
- Zachowaj pełną fakturę z dokładną trasą holowania i informacją, że transport został wymuszony względami bezpieczeństwa.
- Nie zakładaj, że assistance pokryje dowolną lawetę, wybrany przez kierowcę warsztat ani koszty przekraczające limity określone w polisie.
Pytania od czytelników
Co zrobić, jeśli laweta służb autostradowych przyjedzie szybciej niż assistance?
Czy assistance zawsze pokryje holowanie do wybranego przeze mnie warsztatu?
Jakie dokumenty przygotować do wniosku o zwrot kosztów?
Czy podstawowe assistance do OC wystarczy na awarię na autostradzie?
Źródła
- [1] Allianz – Awaria na autostradzie – jak postępować?
- [2] Rankomat.pl – Holowanie auta za darmo – u kogo można na nie liczyć?
- [3] PZU – Ogólne Warunki Ubezpieczeń PZU Auto
- [4] Benefia – Świadczenie Assistance SOS