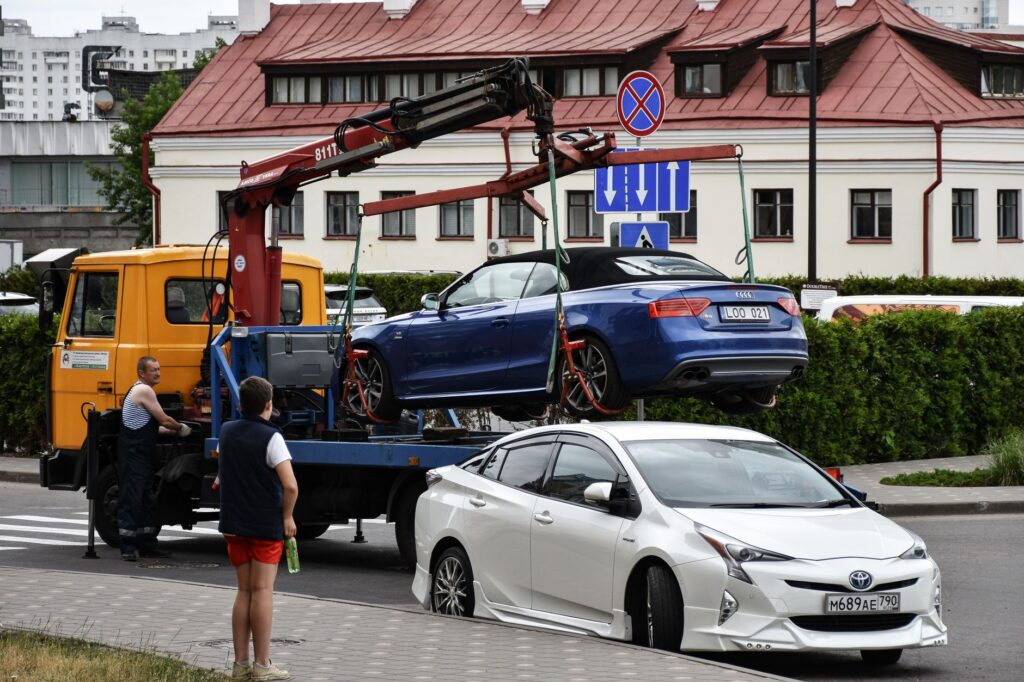
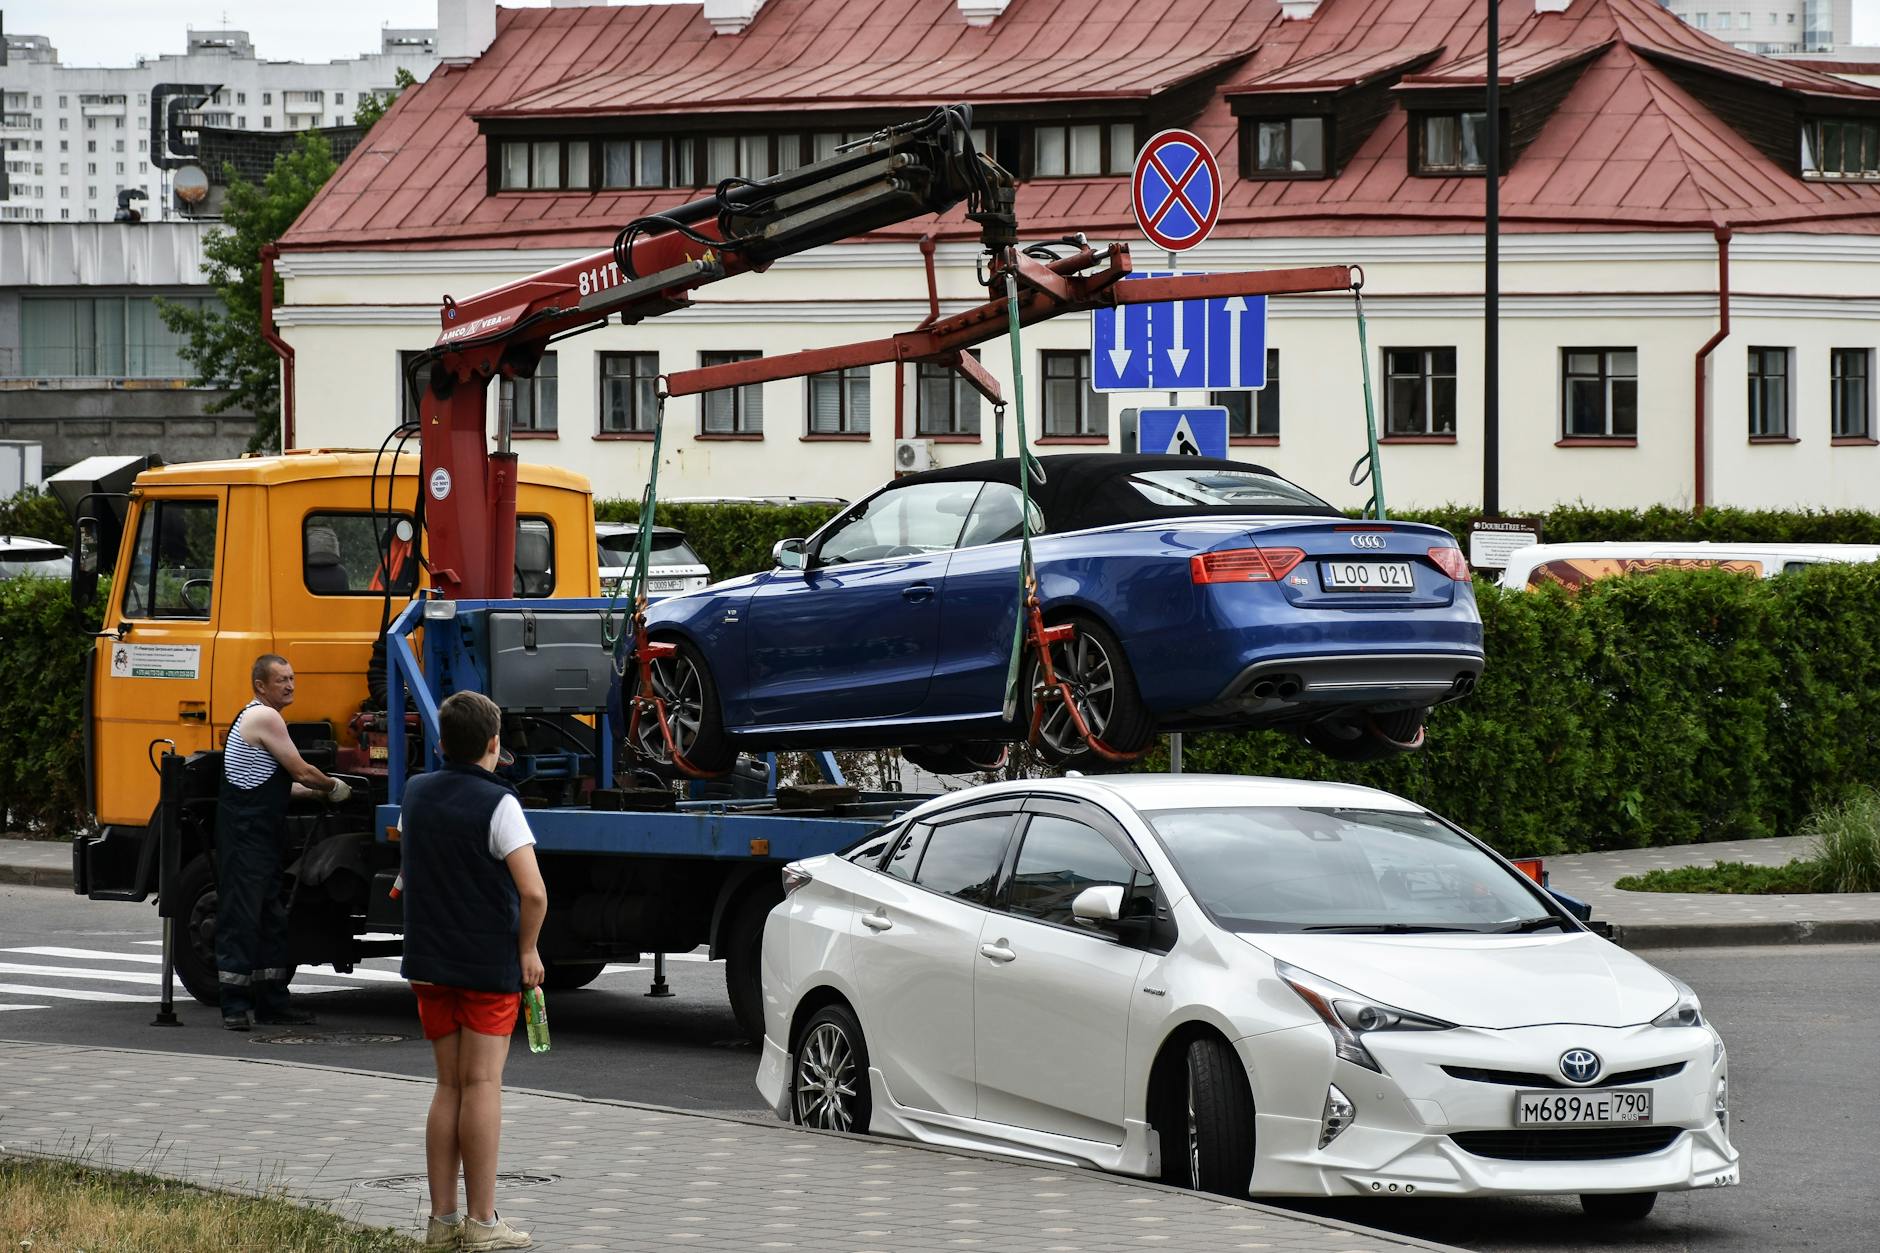
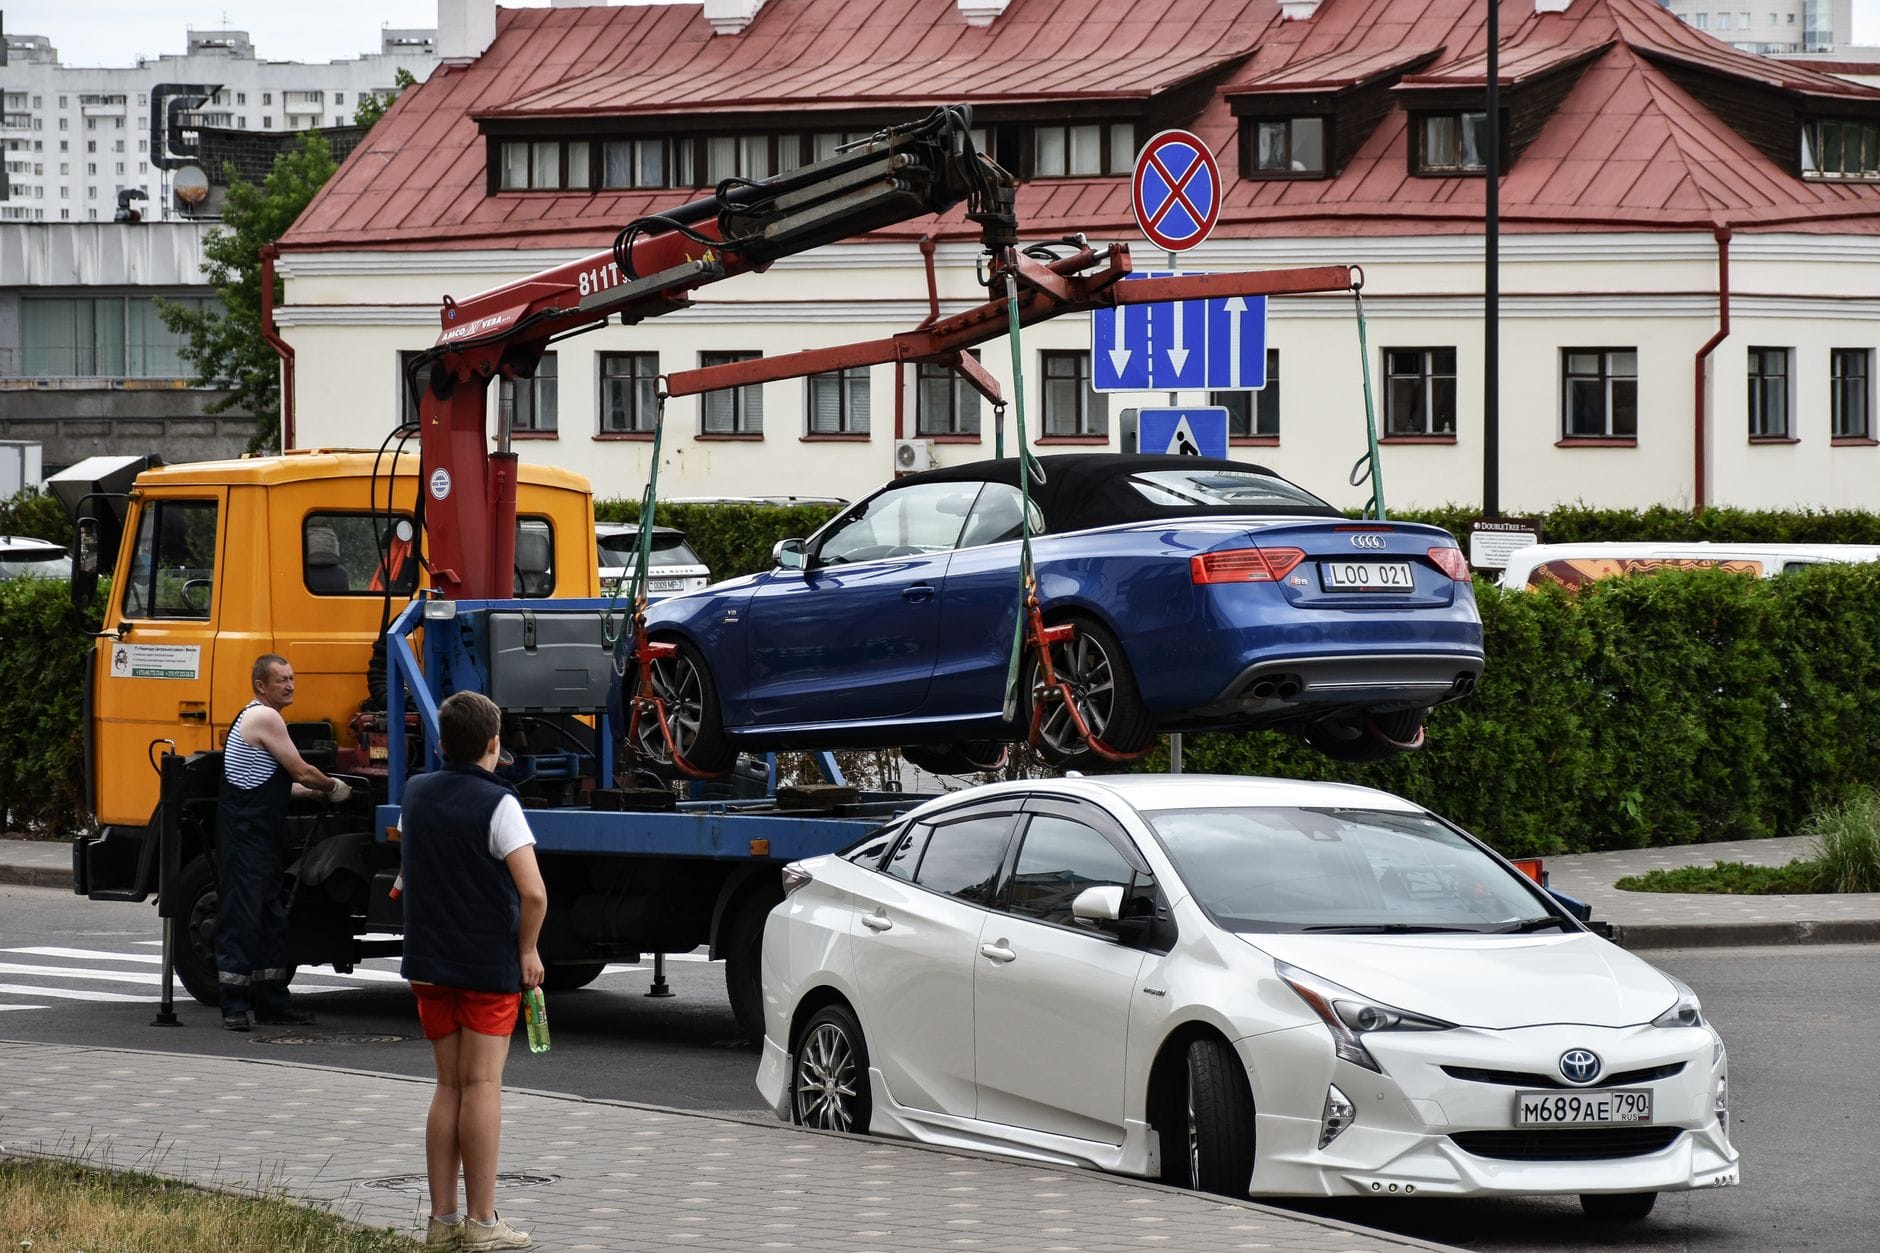
Dźwięk gnącej się blachy, wystrzał poduszek powietrznych i nagła cisza. W ułamku sekundy codzienna podróż zamienia się w sytuację kryzysową, w której priorytetem staje się bezpieczeństwo, a zaraz po nim – logistyka uszkodzonego pojazdu. Uszkodzone zawieszenie, płyny wyciekające na asfalt czy zablokowany układ kierowniczy wykluczają dalszą jazdę. W tym momencie pojawia się laweta.
Dla wielu kierowców wezwanie pomocy drogowej kojarzy się z nieprzewidzianym, nierzadko wysokim wydatkiem. Koszt transportu rozbitego auta potrafi zaskoczyć, szczególnie gdy zdarzenie miało miejsce nocą, na drodze ekspresowej lub daleko od domu. Najważniejsze pytanie, które pojawia się zaraz po opadnięciu pierwszego stresu, brzmi: kto za to wszystko zapłaci i czy wyłożone z własnej kieszeni środki wrócą na Twoje konto?
Zasady rozliczania holowania po kolizji są ściśle powiązane z okolicznościami wypadku, rodzajem posiadanych polis oraz decyzjami podjętymi bezpośrednio na drodze. Odpowiednie udokumentowanie potrzeby wezwania platformy i świadomy wybór miejsca docelowego decydują o tym, czy proces zwrotu kosztów przebiegnie sprawnie, czy zakończy się sporem z ubezpieczycielem. [1]
Kolizja i unieruchomione auto – od czego zależy, kto zapłaci za lawetę?
Kwestia odpowiedzialności finansowej za transport pojazdu zależy w pierwszej kolejności od tego, kto ponosi winę za zdarzenie drogowe. Jeśli jesteś stroną poszkodowaną, koszty powinien pokryć zakład ubezpieczeń sprawcy w ramach jego obowiązkowej polisy OC. Sytuacja wygląda inaczej, gdy to z Twojej winy doszło do zderzenia lub gdy sprawca zbiegł i nie udało się ustalić jego tożsamości – wówczas finansowanie zależy od Twoich dobrowolnych ubezpieczeń lub środków własnych.
Drugim czynnikiem jest sposób organizacji transportu. Coraz częściej towarzystwa ubezpieczeniowe preferują bezpośrednią organizację pomocy za pośrednictwem swoich centrali alarmowych. Samodzielne zamówienie lawety z pominięciem procedur ubezpieczyciela jest dopuszczalne, ale wymaga zachowania szczególnej staranności w doborze stawek rynkowych oraz gromadzeniu dokumentacji uzasadniającej każdy poniesiony wydatek.
Znaczenie ma również status prawny drogi, na której doszło do zderzenia. Na drogach krajowych, ekspresowych i autostradach obowiązują restrykcyjne przepisy dotyczące usuwania przeszkód z jezdni. Presja czasu wywierana przez służby porządkowe może wymusić natychmiastowe działania, które nie zawsze pozwalają na długie negocjacje z infolinią ubezpieczeniową, co bezpośrednio rzutuje na późniejszą ścieżkę dochodzenia refundacji.
Najpierw bezpieczeństwo i decyzja, czy auto może dalej jechać
Po zabezpieczeniu miejsca zdarzenia – włączeniu świateł awaryjnych, założeniu kamizelki odblaskowej i ustawieniu trójkąta ostrzegawczego – musisz ocenić stan techniczny pojazdu. Prawo o ruchu drogowym jasno zabrania poruszania się pojazdem, który zagraża bezpieczeństwu, narusza porządek ruchu lub niszczy drogę. Drobna stłuczka parkingowa skutkująca zarysowanym zderzakiem pozwala na bezpieczny powrót na kołach, jednak uszkodzenia podzespołów kluczowych definitywnie eliminują pojazd z dalszej jazdy.
Praktyka pokazuje, że pozorne uszkodzenia bywają zdradliwe. Uderzenie w przedni narożnik może wydawać się powierzchowne, ale skrzywiony drążek kierowniczy, pęknięty wahacz lub zablokowane nadkole ocierające o oponę uniemożliwiają zachowanie toru jazdy. Równie groźne są wycieki z układu chłodzenia lub uszkodzona miska olejowa. Uruchomienie jednostki napędowej w takim stanie prowadzi do zatarcia silnika, co ubezpieczyciel uzna za powiększenie rozmiaru szkody z winy kierowcy i odmówi pokrycia kosztów jego naprawy.
Holowanie uszkodzonego samochodu staje się koniecznością także w przypadku rozbicia oświetlenia zewnętrznego w trudnych warunkach atmosferycznych lub po zmroku, naruszenia geometrii ramy oraz wystrzelenia pirotechnicznych napinaczy pasów i poduszek powietrznych. W takich okolicznościach wezwanie specjalistycznej platformy transportowej jest jedyną prawnie i technicznie uzasadnioną decyzją, eliminującą ryzyko stworzenia zagrożenia katastrofą w ruchu lądowym.
Źródło: Pexels | Autor: Jonathan Reynaga
Holowanie z OC sprawcy – kiedy ubezpieczyciel powinien pokryć koszt?
Likwidacja szkody z ubezpieczenia odpowiedzialności cywilnej sprawcy opiera się na zasadzie pełnego odszkodowania, wyrażonej w polskim Kodeksie cywilnym. Zgodnie z nią, zobowiązany do odszkodowania ponosi odpowiedzialność za normalne następstwa działania lub zaniechania, z którego szkoda wynikła. Oznacza to, że poszkodowany nie powinien ponosić żadnych uszczerbków majątkowych związanych ze zdarzeniem, w tym kosztów przywrócenia możliwości przemieszczenia uszkodzonego mienia. [3]
Ubezpieczyciel sprawcy ma ustawowy obowiązek zrefundować transport pojazdu, o ile wydatek ten był celowy i ekonomicznie uzasadniony. Oznacza to, że poszkodowany ma prawo zabezpieczyć swój majątek, wybierając podmiot świadczący profesjonalne usługi pomocy drogowej. Refundacja kosztów pomocy drogowej nie jest jednak bezwarunkowa – towarzystwa ubezpieczeniowe weryfikują zasadność każdego kilometra trasy oraz zastosowane stawki roboczogodzin, porównując je ze średnimi cenami obowiązującymi na danym rynku lokalnym.
W sytuacji spornej, gdy sprawca nie przyznaje się do winy na miejscu i odmawia podpisania wspólnego oświadczenia o zdarzeniu drogowym, niezbędne staje się wezwanie Policji. Notatka urzędowa ze zdarzenia stanowi dla ubezpieczyciela kluczowy dowód przesądzający o przyjęciu odpowiedzialności. Do momentu formalnego zakończenia postępowania wyjaśniającego (lub wyroku sądu) poszkodowany może być zmuszony do tymczasowego pokrycia kosztów holowania z własnych środków, zachowując fakturę do późniejszego rozliczenia.
Poszkodowany ma prawo usunąć skutki szkody
Uprawnienie poszkodowanego do zlecenia holowania wynika bezpośrednio z konieczności minimalizacji szkody i zabezpieczenia mienia przed dalszą degradacją lub kradzieżą. Samochód pozostawiony na pasie awaryjnym autostrady lub na nieoświetlonym poboczu stwarza realne niebezpieczeństwo dla innych uczestników ruchu i może zostać odholowany w trybie dyspozycji służb (np. Policji) na parking depozytowy, co generuje znacznie wyższe koszty.
Źródło: Pexels | Autor: Erik Mclean
Sąd Najwyższy wielokrotnie podkreślał w swoich orzeczeniach, że poszkodowany nie ma obowiązku poszukiwania najtańszej dostępnej na rynku oferty transportowej, ani wyręczania ubezpieczyciela w organizacji likwidacji szkody kosztem własnego czasu i bezpieczeństwa. Wystarczy, że wybrana stawka mieści się w granicach cen stosowanych przez profesjonalne podmioty na danym obszarze. Odszkodowanie obejmuje wszelkie wydatki bezpośrednio powiązane z koniecznością uprzątnięcia pojazdu ze strefy zagrożenia.
Kluczowym aspektem jest wykazanie związku przyczynowo-skutkowego pomiędzy kolizją a wykonaną usługą holowania. Jeżeli samochód uległ uszkodzeniom uniemożliwiającym jego legalne poruszanie się po drogach publicznych, wydatek na lawetę jest traktowany na równi z kosztami naprawy blacharskiej czy lakierniczej. Ubezpieczyciel nie może odmówić zapłaty tylko dlatego, że poszkodowany podjął natychmiastową decyzję o wezwaniu pomocy drogowej na miejscu kolizji.
Dokąd można odholować samochód?
Wybór miejsca docelowego transportu rozbitego auta często staje się kością niezgody pomiędzy kierowcą a likwidatorem szkody. Z punktu widzenia prawa poszkodowany ma prawo przetransportować samochód do miejsca, które w racjonalny sposób pozwoli na przeprowadzenie naprawy lub zabezpieczenie pojazdu do czasu oględzin rzeczoznawcy.
Najczęściej akceptowanymi przez zakłady ubezpieczeń lokalizacjami docelowymi są:
Najbliższy warsztat naprawczy: Niezależny lub autoryzowany serwis zlokalizowany w rozsądnej odległości od miejsca kolizji, który podejmie się weryfikacji uszkodzeń i naprawy.
Miejsce zamieszkania poszkodowanego: Rozwiązanie w pełni uzasadnione, gdy kolizja nastąpiła w pobliżu domu, a decyzja o wyborze warsztatu ma zapaść w późniejszym terminie.
Strzeżony parking depozytowy pomocy drogowej: Opcja stosowana, gdy kolizja miała miejsce w nocy lub w dzień wolny od pracy, a warsztaty są nieczynne.
Próba odholowania uszkodzonego wraku na drugi koniec kraju z miejsca kolizji może zostać zakwestionowana, jeśli w pobliżu znajdowały się odpowiednie punkty serwisowe lub parkingi. Jeżeli kolizja nastąpiła 300 kilometrów od Twojego domu, ubezpieczyciel sprawcy bez problemu pokryje transport do najbliższego bezpiecznego warsztatu w rejonie wypadku. Jeśli zażądasz holowania pod dom na tak dużym dystansie, towarzystwo może zrefundować jedynie kwotę odpowiadającą kosztom transportu lokalnego, a nadwyżkę potrącić z wypłaty, chyba że wykażesz szczególny interes ekonomiczny (np. brak możliwości dozoru auta na odległość).
Gdy nie ma sprawcy albo to Ty spowodowałeś kolizję: AC, assistance i płatność własna
W sytuacji, gdy chwila nieuwagi doprowadzi do najechania na tył innego pojazdu, uderzenia w przydrożne drzewo czy poślizgu w rowie, polisa OC sprawcy nie pomoże w transporcie Twojego samochodu. Obowiązkowe ubezpieczenie odpowiedzialności cywilnej chroni wyłącznie osoby trzecie, którym wyrządziłeś szkodę. W takim scenariuszu koszty zabezpieczenia i przewozu własnego auta musisz pokryć sam, chyba że posiadasz odpowiednie ubezpieczenia dobrowolne: Autocasco (AC) lub pakiet Assistance.
Brak jakichkolwiek polis dodatkowych oznacza konieczność natychmiastowego uregulowania rachunku wystawionego przez kierowcę lawety gotówką lub kartą płatniczą. Koszt ten w całości obciąża Twój budżet domowy. Podobnie wygląda sytuacja w przypadku szkód parkingowych z nieznanym sprawcą – Ubezpieczeniowy Fundusz Gwarancyjny (UFG) zaspokaja roszczenia dotyczące szkód na mieniu tylko w ściśle określonych, wyjątkowych przypadkach (zazwyczaj gdy którykolwiek z uczestników zdarzenia poniósł śmierć lub doznał ciężkiego uszczerbku na zdrowiu).
Assistance – pomoc organizowana przez ubezpieczyciela
Pakiet Assistance to najprostszy i najszybszy sposób na rozwiązanie problemu unieruchomionego auta bez angażowania własnej gotówki. W większości podstawowych wariantów, dodawanych bezpłatnie do OC, pomoc przysługuje wyłącznie po wypadku lub kolizji, podczas gdy awaria (np. zatarcie pompy paliwa) wymaga wykupienia wariantu rozszerzonego. Kluczowym elementem polisy assistance po stłuczce jest zorganizowanie i opłacenie holownika bezpośrednio przez ubezpieczyciela.
Każda umowa assistance zawiera jednak twarde ograniczenia, z którymi trzeba się liczyć w momencie wzywania pomocy. Najważniejsze parametry decydujące o zakresie wsparcia to:
Limit kilometrów: Podstawowe pakiety ograniczają bezpłatny transport do 50, 100 lub 150 km. Dłuższa trasa wymaga dopłaty za każdy nadmiarowy kilometr według stawki operatora.
Limit kwotowy na jedno zdarzenie: Ubezpieczyciel ustala maksymalny koszt usługi (np. do równowartości 1000 lub 2000 zł), powyżej którego różnicę pokrywa właściciel pojazdu.
Limit zdarzeń w roku polisowym: Tanie warianty mogą przewidywać tylko jedno lub dwa bezpłatne holowania w trakcie trwania 12-miesięcznej ochrony.
Wymóg kontaktu z centralą: Skorzystanie z assistance wymaga bezwzględnego zgłoszenia potrzeby na dedykowaną infolinię i poczekania na przysłany przez nich patrol. Samodzielne wezwanie firmy z internetu niemal zawsze skutkuje odmową refundacji lub zwrotem ograniczonym do ułamka kosztów.
AC – holowanie jako element likwidacji własnej szkody
Kierowcy posiad
ający polisę AC powinni sprawdzić ogólne warunki ubezpieczenia. Holowanie po własnej kolizji bywa objęte ochroną jako koszt ratownictwa lub element organizacji naprawy, ale zakres zależy od wybranego wariantu. Znaczenie mogą mieć udział własny, franszyza oraz limit odległości transportu.
Najbezpieczniej zgłosić zdarzenie do ubezpieczyciela przed zamówieniem lawety i poprosić o wskazanie miejsca, do którego auto ma trafić. Część firm kieruje pojazd do partnerskiego warsztatu albo na parking, gdzie zostanie wykonana wycena szkody. Samodzielnie zorganizowany transport może zostać rozliczony, lecz zwykle wymaga faktury, potwierdzenia płatności i uzasadnienia trasy.
Źródło: Pexels | Autor: Allan Van Gasbeck
AC nie zawsze oznacza brak wydatków. Jeżeli umowa przewiduje udział własny albo wyłącza holowanie ponad określony limit, część rachunku pozostanie po stronie kierowcy. Problem pojawia się też wtedy, gdy auto było niesprawne przed kolizją, a wezwanie lawety wynikało przede wszystkim z wcześniejszej awarii. [2]
Po zdarzeniu zabezpiecz dokumenty: zdjęcia uszkodzeń, oświadczenie lub notatkę Policji, fakturę za holowanie i potwierdzenie zapłaty. Szybki kontakt z właściwym ubezpieczycielem oraz rozsądny wybór miejsca docelowego zwykle wystarczą, by uniknąć sporu o koszt lawety.
Co wpływa na cenę lawety po kolizji i dlaczego wyceny bywają różne?
Kierowcy stający przed koniecznością wezwania pomocy drogowej nierzadko są zaskoczeni rozbieżnościami w stawkach podawanych przez poszczególne firmy. Ostateczna kwota na fakturze rzadko stanowi prosty iloczyn przejechanych kilometrów. Na finalną kalkulację wpływa szereg czynników technicznych, czasowych oraz stopień skomplikowania samej akcji ratunkowej.
Rozbity samochód wymaga zazwyczaj znacznie większego nakładu pracy niż pojazd unieruchomiony z powodu drobnej usterki elektronicznej. Elementy, które bezpośrednio kształtują koszt usługi po zderzeniu, to między innymi:
Stopień uszkodzenia układu jezdnego: Urwane koło, zablokowana skrzynia biegów czy zgięta półoś uniemożliwiają swobodne wciągnięcie auta za pomocą standardowej wyciągarki linowej. Konieczność użycia specjalistycznych wózków pod koła, rolek lub dźwigu HDS znacząco podnosi cenę załadunku.
Wydobycie pojazdu spoza jezdni: Samochód znajdujący się w głębokim rowie, przewrócony na bok lub wbity w bariery energochłonne wymaga wcześniejszego ustabilizowania i wyciągnięcia na pas ruchu. Operacje tego typu są rozliczane według odrębnej stawki za roboczogodzinę pracy sprzętu ciężkiego.
Pora dnia, dzień tygodnia i warunki atmosferyczne: Wyjazdy nocne, w dni świąteczne lub w trakcie trudnych zjawisk pogodowych (gołoledź, śnieżyce) wiążą się z wyższymi stawkami taryfowymi w stosunku do kursów realizowanych w standardowych godzinach roboczych.
Kategoria drogi i konieczność dodatkowego zabezpieczenia: Zdarzenie na autostradzie lub drodze ekspresowej wymusza wdrożenie rygorystycznych procedur bezpieczeństwa, w tym często asysty dodatkowego pojazdu osłaniającego z tablicą ostrzegawczą, co bezpośrednio przekłada się na wyższy koszt obsługi.
Typ i masa transportowanego pojazdu: Przewóz miejskiego hatchbacka podlega innym stawkom niż transport ciężkiego SUV-a, pojazdu dostawczego czy auta z napędem elektrycznym, którego specyfika wymaga zachowania szczególnych środków ostrożności w przypadku uszkodzenia baterii trakcyjnej.
Wyceny mogą różnić się także ze względu na model rozliczenia przyjęty przez daną firmę. Część podmiotów stosuje stałą opłatę ryczałtową za dojazd i załadunek na terenie określonej strefy miejskiej, doliczając stawkę kilometrową dopiero po przekroczeniu jej granic. Inne naliczają opłatę za każdy kilometr liczony od bazy technicznej, poprzez miejsce kolizji, punkt rozładunku, aż po powrót holownika do stacji macierzystej.
Źródło: Pexels | Autor: Artem Makarov
Jak odzyskać pieniądze za lawetę opłaconą po kolizji?
Jeżeli w wyniku stresu, braku bezpośredniego kontaktu z ubezpieczycielem lub konieczności natychmiastowego udrożnienia przejazdu opłacisz lawetę z własnych środków, masz pełne prawo ubiegać się o zwrot poniesionych kosztów z polisy OC sprawcy. Kluczem do bezproblemowej refundacji jest prawidłowe udokumentowanie roszczenia i terminowe zgłoszenie wniosku do zakładu ubezpieczeń.
Procedura odzyskiwania pieniędzy przebiega krok po kroku w następujący sposób:
Zgromadzenie dowodów płatności: Podstawą rozliczenia jest prawidłowo wystawiona faktura VAT lub rachunek imienny. Dokument musi zawierać precyzyjne dane nabywcy (Twoje imię, nazwisko i adres), dane wykonawcy usługi, numer rejestracyjny holowanego auta oraz dokładne wyszczególnienie pozycji (np. załadunek, wyciąganie z rowu, liczba przejechanych kilometrów i stawka jednostkowa). Paragon fiskalny bez danych identyfikacyjnych pojazdu jest przez ubezpieczycieli powszechnie odrzucany.
Przygotowanie potwierdzenia transakcji: Poza samą fakturą towarzystwa ubezpieczeniowe wymagają dowodu, że należność została faktycznie uregulowana. Należy dołączyć potwierdzenie wykonania przelewu bankowego, wydruk potwierdzenia płatności kartą lub adnotację „zapłacono gotówką” bezpośrednio na fakturze.
Złożenie wniosku o zwrot kosztów (dyspozycji wypłaty): Do formularza zgłoszenia szkody lub jako uzupełnienie akt sprawy należy dołączyć pismo przewodnie. W treści wskaż numer szkody, numer rachunku bankowego do wypłaty świadczenia oraz krótkie uzasadnienie, dlaczego skorzystanie z holowania było w tej sytuacji konieczne (np. powołując się na uszkodzenia zawieszenia uniemożliwiające ruch).
Weryfikacja przez likwidatora szkody: Zgodnie z przepisami Kodeksu cywilnego ubezpieczyciel ma 30 dni na wypłatę odszkodowania od momentu zawiadomienia o szkodzie. W tym czasie likwidator ocenia rynkowość stawki oraz zasadność pokonanej trasy.
Jeśli ubezpieczyciel uzna rachunek za zawyżony i zdecyduje się na bezpodstawne obcięcie kwoty (wypłacając jedynie część poniesionych kosztów), przysługuje Ci prawo do wniesienia odwołania (reklamacji). W treści odwołania warto powołać się na utrwaloną linię orzeczniczą sądów powszechnych, wskazując, że poszkodowany działający w stanie nagłej potrzeby na drodze nie ma obowiązku przeprowadzania badania rynku w poszukiwaniu najtańszej oferty, a wybrana stawka nie odbiegała rażąco od cen lokalnych.
Decyzje na miejscu zdarzenia, które ograniczają ryzyko problemów z rozliczeniem
Chaos i zdenerwowanie bezpośrednio po zderzeniu sprzyjają podejmowaniu pochopnych kroków, które mogą utrudnić późniejsze odzyskanie pełnej kwoty za transport auta. Kilka przemyślanych decyzji podjętych jeszcze na jezdni pozwala zabezpieczyć interes finansowy poszkodowanego kierowcy.
Przede wszystkim zachowaj dużą ostrożność wobec przypadkowych lawet, które pojawiają się na miejscu kolizji bez wezwania. W wielu rejonach kierowcy pomocy drogowej nasłuchują komunikatów radiowych lub patrolują newralgiczne punkty komunikacyjne, oferując natychmiastowe uprzątnięcie wraku. Podpisanie podsuniętego w pośpiechu zlecenia bez wcześniejszego ustalenia kwot może skutkować otrzymaniem faktury z wielokrotnie zawyżonymi stawkami za holowanie lub przestój na parkingu, których ubezpieczyciel sprawcy nie zrefunduje w całości.
Zanim pozwolisz na załadunek pojazdu, wykonaj serię czytelnych zdjęć smartfonem. Fotografie powinny dokumentować nie tylko ogólny plan miejsca kolizji, ale przede wszystkim newralgiczne punkty podwozia, urwane koła, połamane wahacze czy plamy płynów eksploatacyjnych na asfalcie. Taki materiał stanowi niepodważalny dowód dla likwidatora, że samochód obiektywnie nie nadawał się do samodzielnego zjazdu do warsztatu.
W rozmowie z operatorem pomocy drogowej ustal z góry pełną trasę przewozu wraz z adresem docelowym. Zadbaj o to, aby trasa transportu była logiczna i optymalna pod kątem odległości. Nieuzasadniony przewóz wraku okrężną drogą lub zwożenie auta do odległego punktu bez racjonalnego powodu da ubezpieczycielowi podstawę do obniżenia odszkodowania o koszty zbędnych kilometrów.
Gdy istnieje podejrzenie, że pojazd kwalifikuje się do tak zwanej szkody całkowitej (koszt naprawy przekracza wartość rynkową auta sprzed kolizji), unikaj odstawiania samochodu na drogie, prywatne parkingi strzeżone bez wcześniejszego porozumienia z ubezpieczycielem. Naliczanie dobowych stawek za postój wraku w oczekiwaniu na rzeczoznawcę często prowadzi do sporów o refundację kosztów parkowania. Najbezpieczniejszym rozwiązaniem w takim przypadku pozostaje transport auta na posesję prywatną lub bezpośrednio pod adres warsztatu, który ma dokonać wstępnej weryfikacji technicznej.